- 1.長期保有などにより大きく値上がりした不動産の譲渡を検討している方
- 2.長期保有などにより上場株式が大きく値上がりしている方
- 3.M&Aにより自社株の譲渡を検討している会社経営者の方
- 4.相続税の納税資金確保のため、不動産や自社株の譲渡を検討している方
ミニマムタックス課税の見直しの背景
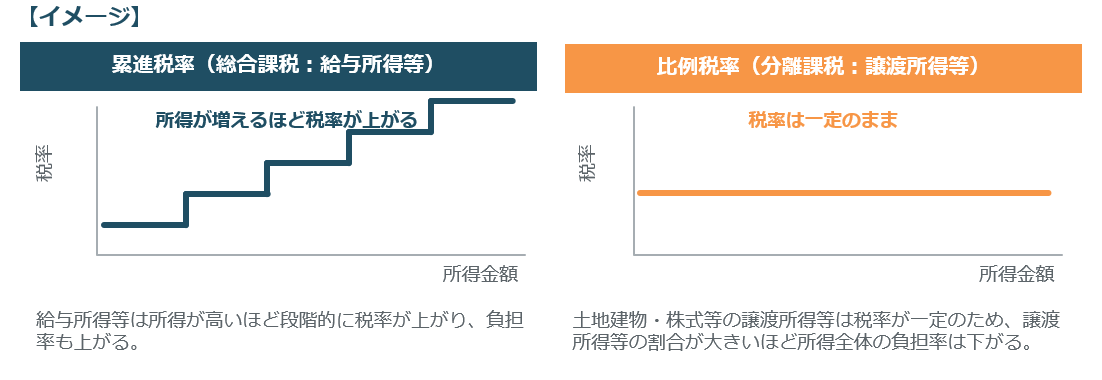
所得税においては、総合課税の対象となる不動産所得や給与所得等に対しては累進税率(※1)により課税されることから、所得金額が高いほど重い負担率となります。一方、分離課税の対象となる土地建物や株式等の譲渡所得及び金融商品の運用により生じた金融所得に対しては比例税率(※2)により課税されることから、所得金額にかかわらず負担率は変わりません。
高所得者ほど、これら比例税率により課税される譲渡所得や金融所得の所得全体に占める割合が高くなっています。これにより1億円を超える高所得者層においては、所得税の負担率が低下する傾向が生じ、問題視されてきました(いわゆる「1億円の壁問題」)。
この1億円の壁問題に対し、2023年度税制改正で「極めて高い水準の所得に対する負担の適正化に係る措置(いわゆる「ミニマムタックス課税」)が導入され、2025年分の所得税から適用されています。
2026年度税制改正においては、さらなる税負担の公平性を確保する観点から、本措置について以下の通り見直しが行われ、2027年分の所得税から適用されます。
- ※1 所得金額が高いほど税率も上がる方式
- ※2 所得金額に関係なく税率が一定の方式
ミニマムタックス課税の見直しの内容
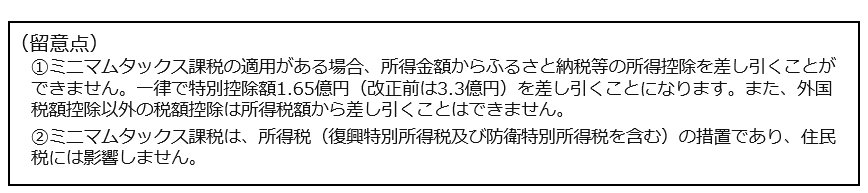
2027年分の所得税から、追加の税負担を計算する基礎となる基準所得金額から控除する特別控除額(改正前3.3億円)が1.65億円に引き下げられ、かつ、税率(改正前22.5%)が30%に引き上げられます。
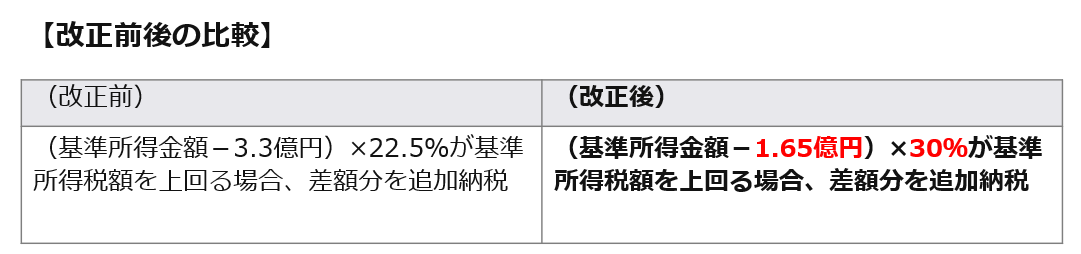
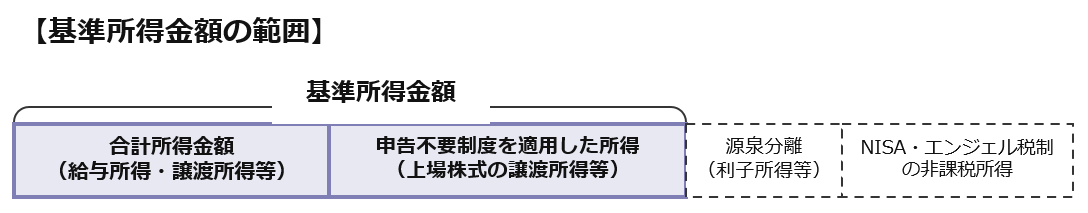
基準所得金額は、申告不要制度を適用しないで計算した合計所得金額をいいます。
ミニマムタックス課税の見直しの影響
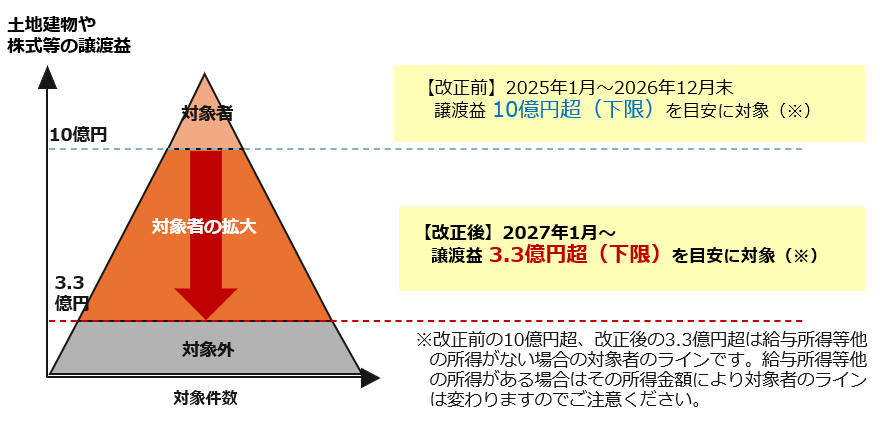
今回の見直しにより、追加納税の対象者となる所得の下限の目安が譲渡益約10億円から譲渡益約3.3億円に下がります。これによりミニマムタックス課税の対象者が大幅に増加すると考えられます。
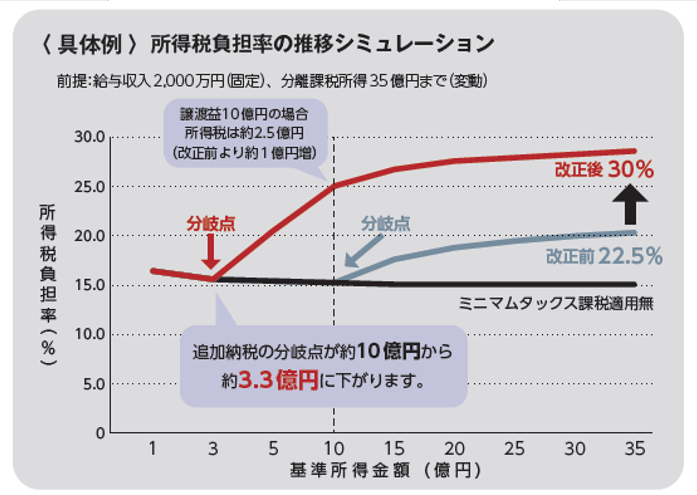
また、多くのケースで追加納税額も大幅に増加します。下記シミュレーションの通り、例えば譲渡益が10億円のケースでは、改正後の所得税は約2.5億円となり、改正前に比べ追加納税額は約1億円増加します。
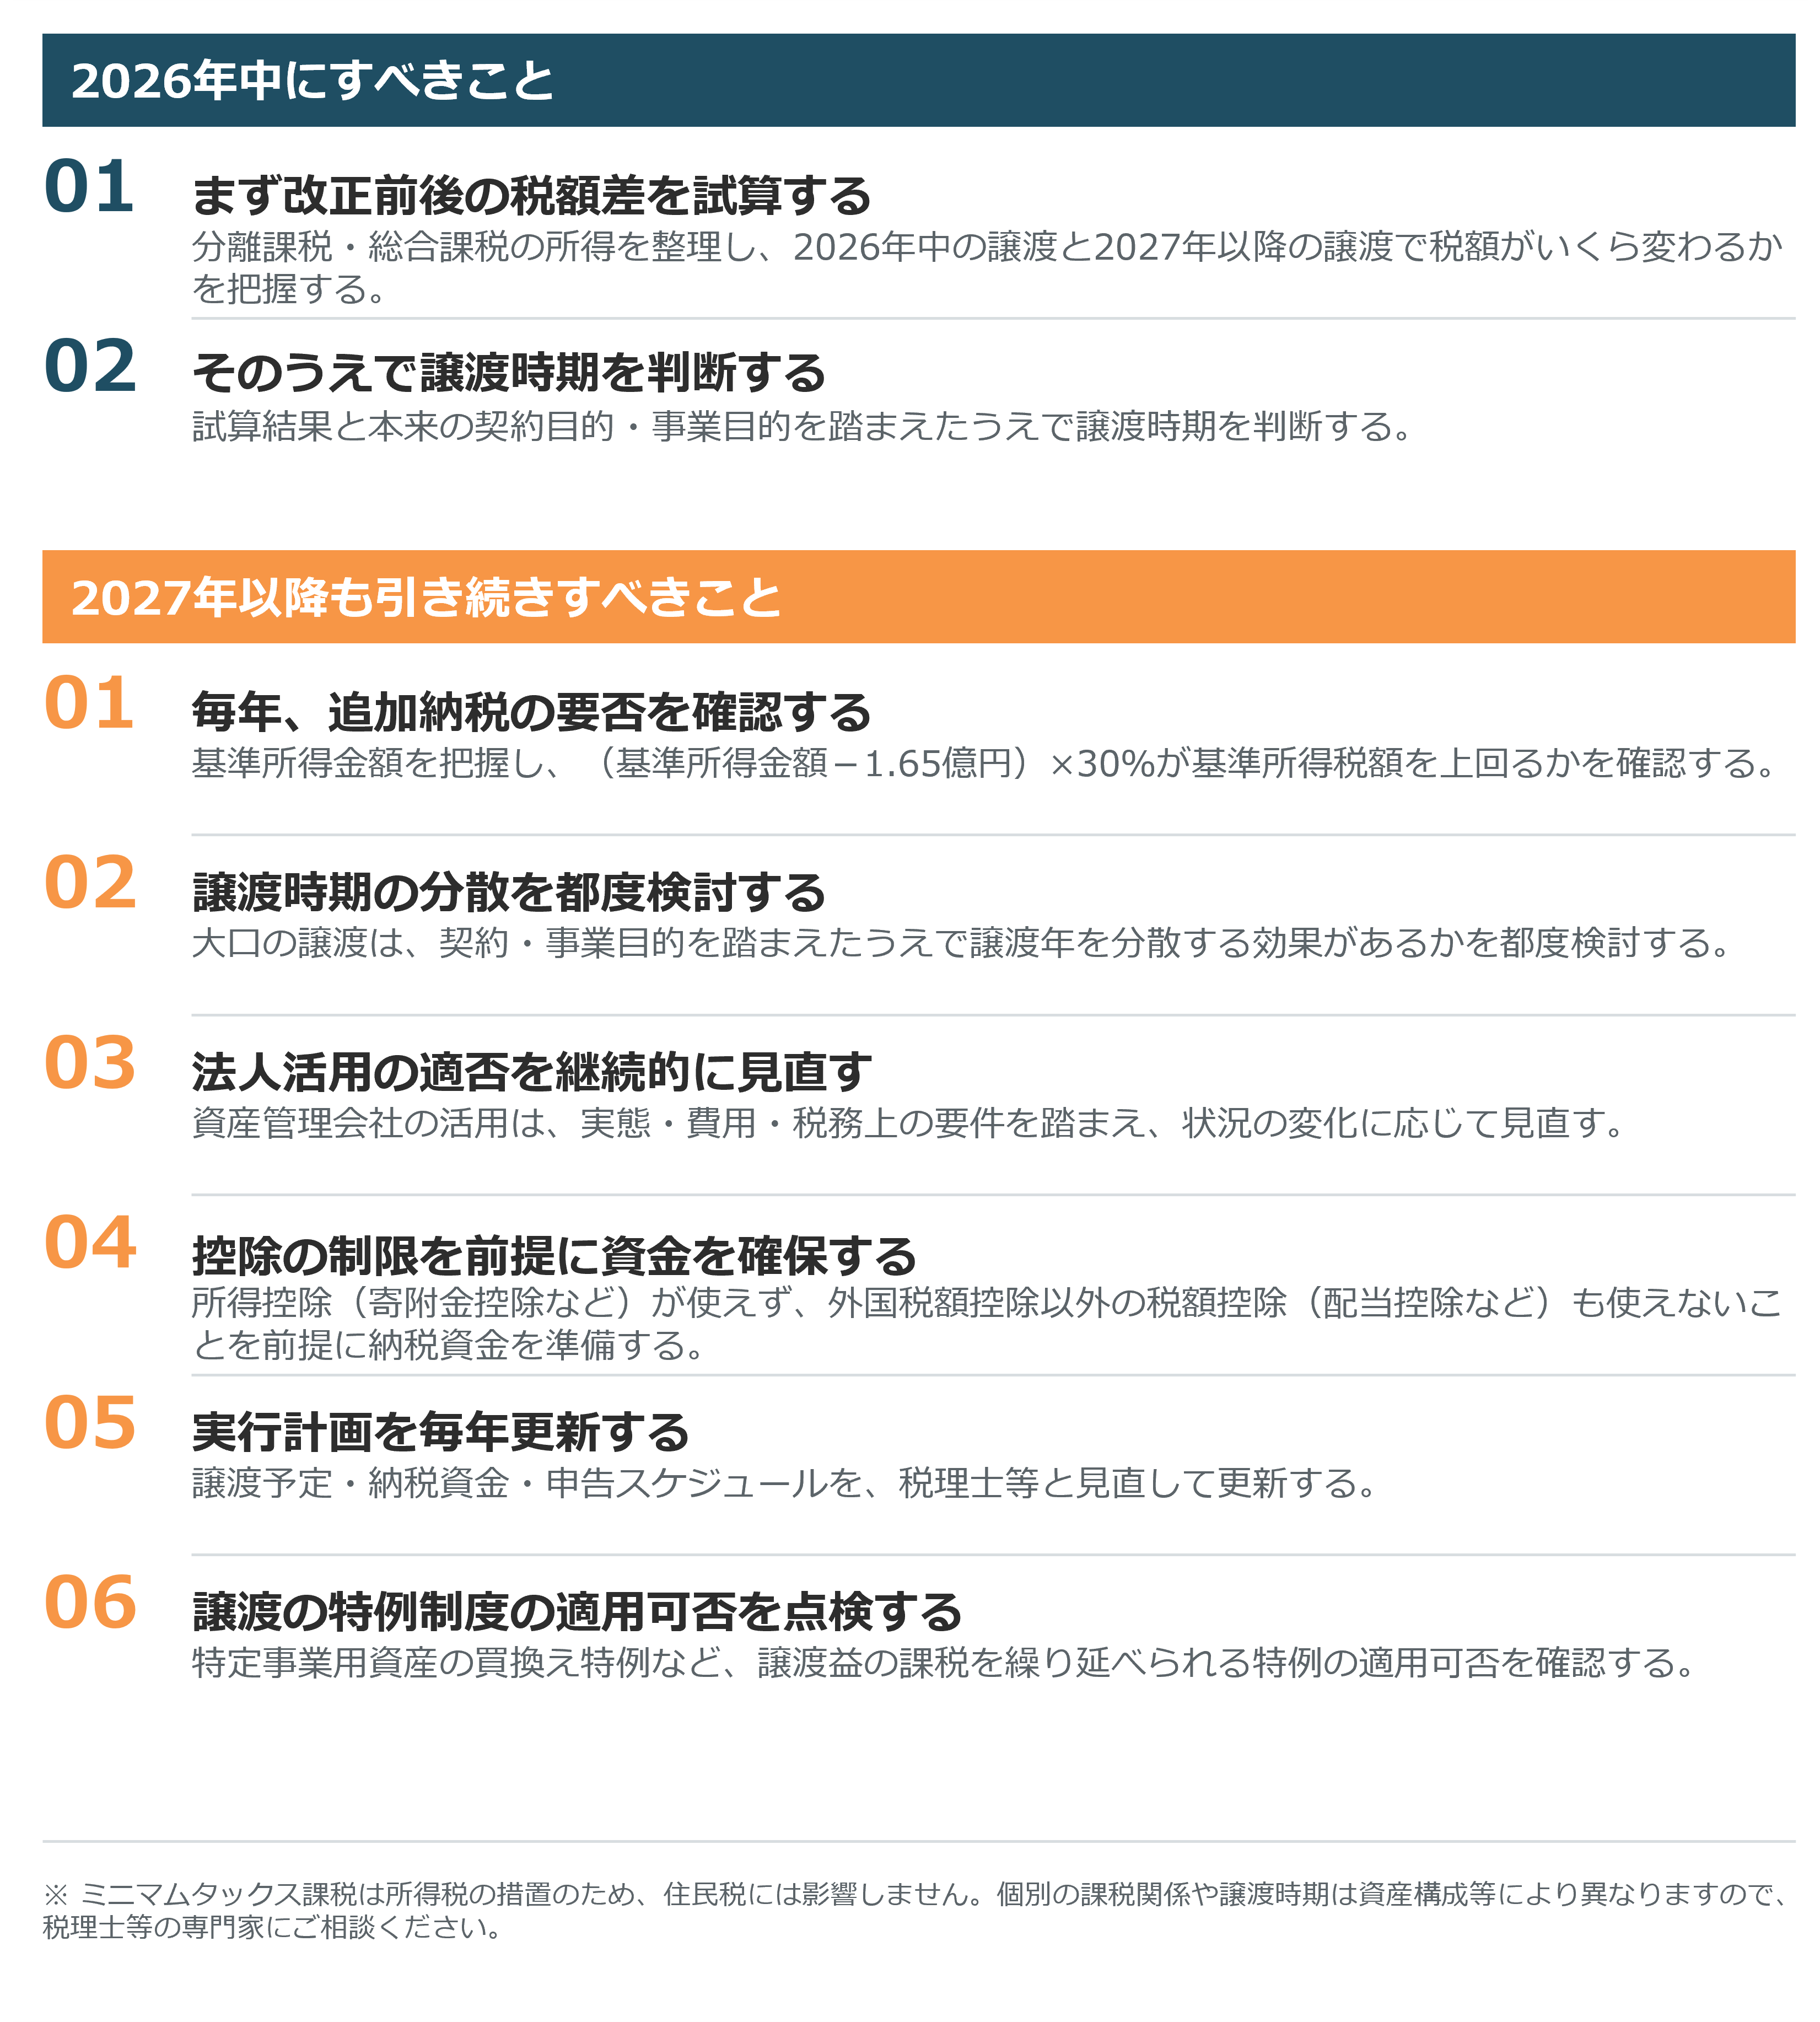
ミニマムタックス課税の見直しを踏まえこれからすべきこと
実務上、ミニマムタックス課税が問題となるのは、土地建物や株式等の譲渡により多額の譲渡所得が生じるケースが多いと考えられます。そのうえで、2026年中にすべきことと、2027年以降も引き続きすべきことに分けて整理します。
まとめ
2027年の所得税から適用されるミニマムタックス課税の見直しにより、高額な譲渡所得が発生する場合の税負担は大きく変わる可能性があります。
特に不動産や株式(自社株を含む)の譲渡を予定している方は、早い段階で影響額を試算し、譲渡時期や資産活用の方針を検討することが重要です。