相続した不動産を売却するとき、「税金はいくらかかるのか」「何から手続きを始めればよいのか」「売却した方がよいのか、それとも保有・活用を考えるべきか」と悩む方は少なくありません。
結論からいうと、相続不動産の売却でかかる税金は、売却価格だけでは決まりません。
税額や最終的な手取り額は、次のポイントによって大きく左右されます。
【税額や手取りを決める主なポイント】
- 取得費(被相続人がいくらで購入したか)
- 譲渡費用(仲介手数料・解体費など売却にかかった費用)
- 所有期間(5年超かどうかで税率が変わる)
- 特例の有無(3,000万円控除・取得費加算など)
つまり、不動産売却で「税金がいくらかかるか」は各ポイントを確認せずして判断することはできません。
特に相続不動産では、親がいつ・いくらで購入したか分からない、相続人が複数いて売却方針がまとまらない、特例の期限を意識しないまま準備が遅れるといった事情によって、税額も売却の進み方も大きく変わります。
本記事では、相続した不動産を売却する際にかかる税金の全体像、譲渡所得税の仕組み、代表的な特例、売却の流れ、よくある落とし穴までを整理します。あわせて、税金の計算だけではなく、「売るべきか」「いつ売るべきか」まで含めて判断するための考え方も解説します。
この記事のポイント
- 相続不動産の売却で最も影響が大きいのは、売却益にかかる譲渡所得税です。
- 税額は売却価格そのものではなく、取得費、譲渡費用、所有期間、特例の有無で大きく変わります。
- まず確認したい特例は、取得費加算の特例と相続空き家の3,000万円特別控除です。
- 相続不動産の売却は、税金だけでなく、共有関係、相続登記、遺産分割、将来活用まで含めた総合判断が必要です。
不動産売却でかかる税金は?相続不動産でまず知るべき全体像
相続した不動産を売却するときに押さえたいのは、「不動産売却でかかる税金」といっても、同じタイミング・同じ性質で発生するわけではないという点です。売却益にかかる税金、売買契約書にかかる印紙税、登記にかかる登録免許税、不動産会社に支払う仲介手数料に含まれる消費税など、複数の支出が関係します。
このうち、税額インパクトの中心になりやすいのは譲渡所得税です。相続不動産の売却では、売却価格が高いから税金も高い、という単純な話ではありません。被相続人の取得費をどこまで把握できるか、売却のために何を譲渡費用として計上できるか、どの特例が使えるかによって、最終的な税額や手取りは大きく変わります。
たとえば同じ4,000万円で売却した場合でも、取得費が明確なケースと不明なケース、取得費加算や相続空き家特例を使えるケースと使えないケースでは、納税額が大きく異なることがあります。
相続不動産の売却で関係する主な税金・費用は、次のとおりです。
- 譲渡所得税・住民税:売却益が出たときに発生する可能性がある
- 登録免許税:相続登記や所有権移転登記の際に発生する
- 印紙税:売買契約書を作成する際に発生する
- 消費税:仲介手数料や建物などにかかる(通常、土地にはかからない)
実務では、「売却価格の何%が税金ですか」と質問されることがあります。しかし、相続不動産に一律の割合で税金がかかると考えると、判断を誤りやすくなります。大切なのは、売却価格だけを見るのではなく、取得費、譲渡費用、所有期間、特例の有無まで含めて確認することです。
譲渡所得税が税額インパクトの中心になる
相続不動産の売却でもっとも影響が大きいのは、売却益にかかる譲渡所得税です。土地や建物の譲渡所得は、給与所得などとは合算せず、分離課税で計算されます。
ここで重要なのは、4,000万円で売れたから4,000万円全体に税率がかかるわけではないという点です。課税対象になるのは、被相続人の取得費や売却時の譲渡費用、適用できる特別控除を差し引いた後の課税譲渡所得です。
また、所有期間によって税率が変わる点も見逃せません。相続不動産では、相続後の保有期間ではなく、被相続人が取得した時期を引き継いで長期譲渡所得か短期譲渡所得かを判定します。被相続人が長く保有していた不動産であれば、相続後まもなく売却しても長期譲渡所得になることがあります。一方で、被相続人が取得してから日が浅い不動産を相続し、早期に売却する場合は短期譲渡所得となり、税負担が重くなる可能性があります。
相続案件で多い誤解の一つが、「相続税を払ったから、売却時の税金は軽いはず」という考え方です。しかし、相続税は財産を取得したことに対する税金であり、譲渡所得税は売却によって利益が出たことに対する税金です。課税の場面が異なるため、相続税を払っていても、売却益が出れば譲渡所得税等の申告・納税が必要になることがあります。
譲渡所得税以外にかかる税金・費用もある
譲渡所得税以外にも、売却前後ではいくつかの税金・費用が発生します。代表例は、相続登記にかかる登録免許税、売買契約書にかかる印紙税、不動産会社に支払う仲介手数料とその消費税、司法書士報酬などです。
相続した不動産を売却するには、原則として被相続人名義のままでは進められず、相続人名義へ変更する相続登記が必要です。相続登記は義務化されているため、売却予定の有無にかかわらず放置はできません。
また、売却後の資金計画では、売却価格からローン残債や諸費用を差し引くだけでなく、譲渡所得税等の納税後に最終的にいくら残るかまで見込む必要があります。ここを見落とすと、納税資金が不足したり、遺産分割で相続人に分けられる金額を誤ったりするおそれがあります。
相続した不動産の売却で税金が決まる仕組み
相続した不動産を売却したときの税金は、主に、譲渡所得の計算、取得費の引継ぎ、所有期間の判定、取得費不明時の取扱いによって決まります。
単純に売却額だけを見ても、税金がいくらかかるかは判断できません。相続不動産の譲渡所得税を考えるときは、「いくらの売却益が出たか」を計算する必要があります。そのためには、被相続人が購入したときの資料、売却時に支払った費用、利用できる特例を整理しなければなりません。
相続案件では、親が何十年も前に購入した不動産で契約書が見つからない、建物の取得費をどう計算するか分からない、共有者ごとに申告内容をどう整理するか分からないといった問題が起こりやすいです。こうした点を曖昧なまま進めると、概算取得費で計算することになって税額が膨らんだり、使える特例を逃したりすることがあります。
譲渡所得は「売却額-取得費-譲渡費用」で決まる
譲渡所得は、売却価格そのものではなく、売却額から取得費と譲渡費用を差し引き、さらに特別控除が使える場合は控除額を差し引いた金額が課税対象になります。基本式は次のとおりです。
課税譲渡所得 = 譲渡価額 - 取得費 - 譲渡費用 - 特別控除
取得費には、土地や建物の購入代金、購入時の仲介手数料などが含まれます。譲渡費用には、売却時に支払う仲介手数料、売買契約書の印紙代、建物を解体して土地として売る場合の解体費など、売却のために直接かかった費用が含まれます。
売却価格が同じでも、取得費や譲渡費用をどこまで把握し、適切に反映できるかで手取りは変わります。相続不動産では、取得時の資料だけでなく、売却時の領収書や契約関連書類も税額に関わるため、早めに集めておくことが大切です。
取得費は親(被相続人)の購入額を引き継ぐ
相続した不動産の取得費は、相続時の時価や相続税評価額ではなく、原則として被相続人がその不動産を取得したときの金額を引き継ぎます。ここは相続不動産の売却で特に誤解されやすいポイントです。
たとえば、親が1,000万円で購入した土地を相続し、相続時には3,000万円の評価があったとしても、その後4,000万円で売却した場合の取得費は、原則として相続時の3,000万円ではなく、親の購入額である1,000万円を基礎に考えます。相続税評価額や固定資産税評価額が、そのまま譲渡所得の取得費になるわけではありません。
土地については、被相続人の購入代金や取得時の諸費用が取得費の基礎になります。建物については、購入額などから減価償却費相当額を控除して計算するため、購入当時の金額をそのまま使えるとは限りません。
実務では、取得費が分かるかどうかで税額差が大きく出ます。特に古い不動産では、建物の取得費がほとんど残らず、土地の取得費資料が税額を左右することも少なくありません。
所有期間も親(被相続人)の購入日を引き継ぐ
譲渡所得税の税率は、売却した年の1月1日時点で所有期間が5年を超えるかどうかによって、長期譲渡所得と短期譲渡所得に分かれます。相続不動産では、この所有期間についても被相続人の取得時期を引き継ぎます。
たとえば、親が30年前に購入した不動産を相続し、相続後1年で売却した場合でも、所有期間は親の購入時点から通算して判定します。一方で、親が取得してから5年以内に亡くなり、その不動産を相続人が早期に売却する場合には、短期譲渡所得になる可能性があります。
一般に、長期譲渡所得の合計税率は20.315%、短期譲渡所得の合計税率は39.63%と説明されることが多く、所有期間の判定だけで負担が大きく変わります。なお、判定基準は「売却日現在」ではなく「売却した年の1月1日現在」である点にも注意が必要です。
取得費が分からないときは概算取得費と代替資料が論点になる
相続不動産では、被相続人が何十年も前に購入しているため、売買契約書や領収書が見つからないケースが珍しくありません。この場合、売却額の5%を概算取得費として計算する方法があります。
ただし、概算取得費を使うと取得費が小さくなりやすく、譲渡所得が大きく計算され、税負担が重くなりがちです。たとえば4,000万円で売却した不動産について概算取得費を使うと、取得費は200万円です。実際には親がもっと高い金額で購入していたとしても、それを示す資料がなければ税務上反映しにくくなります。
実務上は、契約書が見つからなくてもすぐに概算取得費に決め打ちするのではなく、通帳の出金履歴、住宅ローン契約書、抵当権設定額、各種指数資料など、代替資料で補強できないかを検討します。取得費の資料集めは税額に直結するため、売却活動を本格化させる前に確認しておく価値が高い論点です。
相続不動産に関連する特例と特徴(売却時と相続税の違い)
不動産に関する特例は、「売却時に適用されるもの」と「相続税に影響するもの」とで整理する必要があります。
まず、相続した不動産を売却する場合、要件を満たせば税負担を軽減できる特例があります。代表的なものは、取得費加算の特例、相続空き家の3,000万円特別控除、居住用財産の3,000万円特別控除です。
一方で、小規模宅地等の特例のように、相続税の評価額や税額に影響する制度もあります。これは売却時の譲渡所得税を直接軽減するものではありませんが、適用要件や保有期間の制約によって売却のタイミングに影響を与える場合があります。
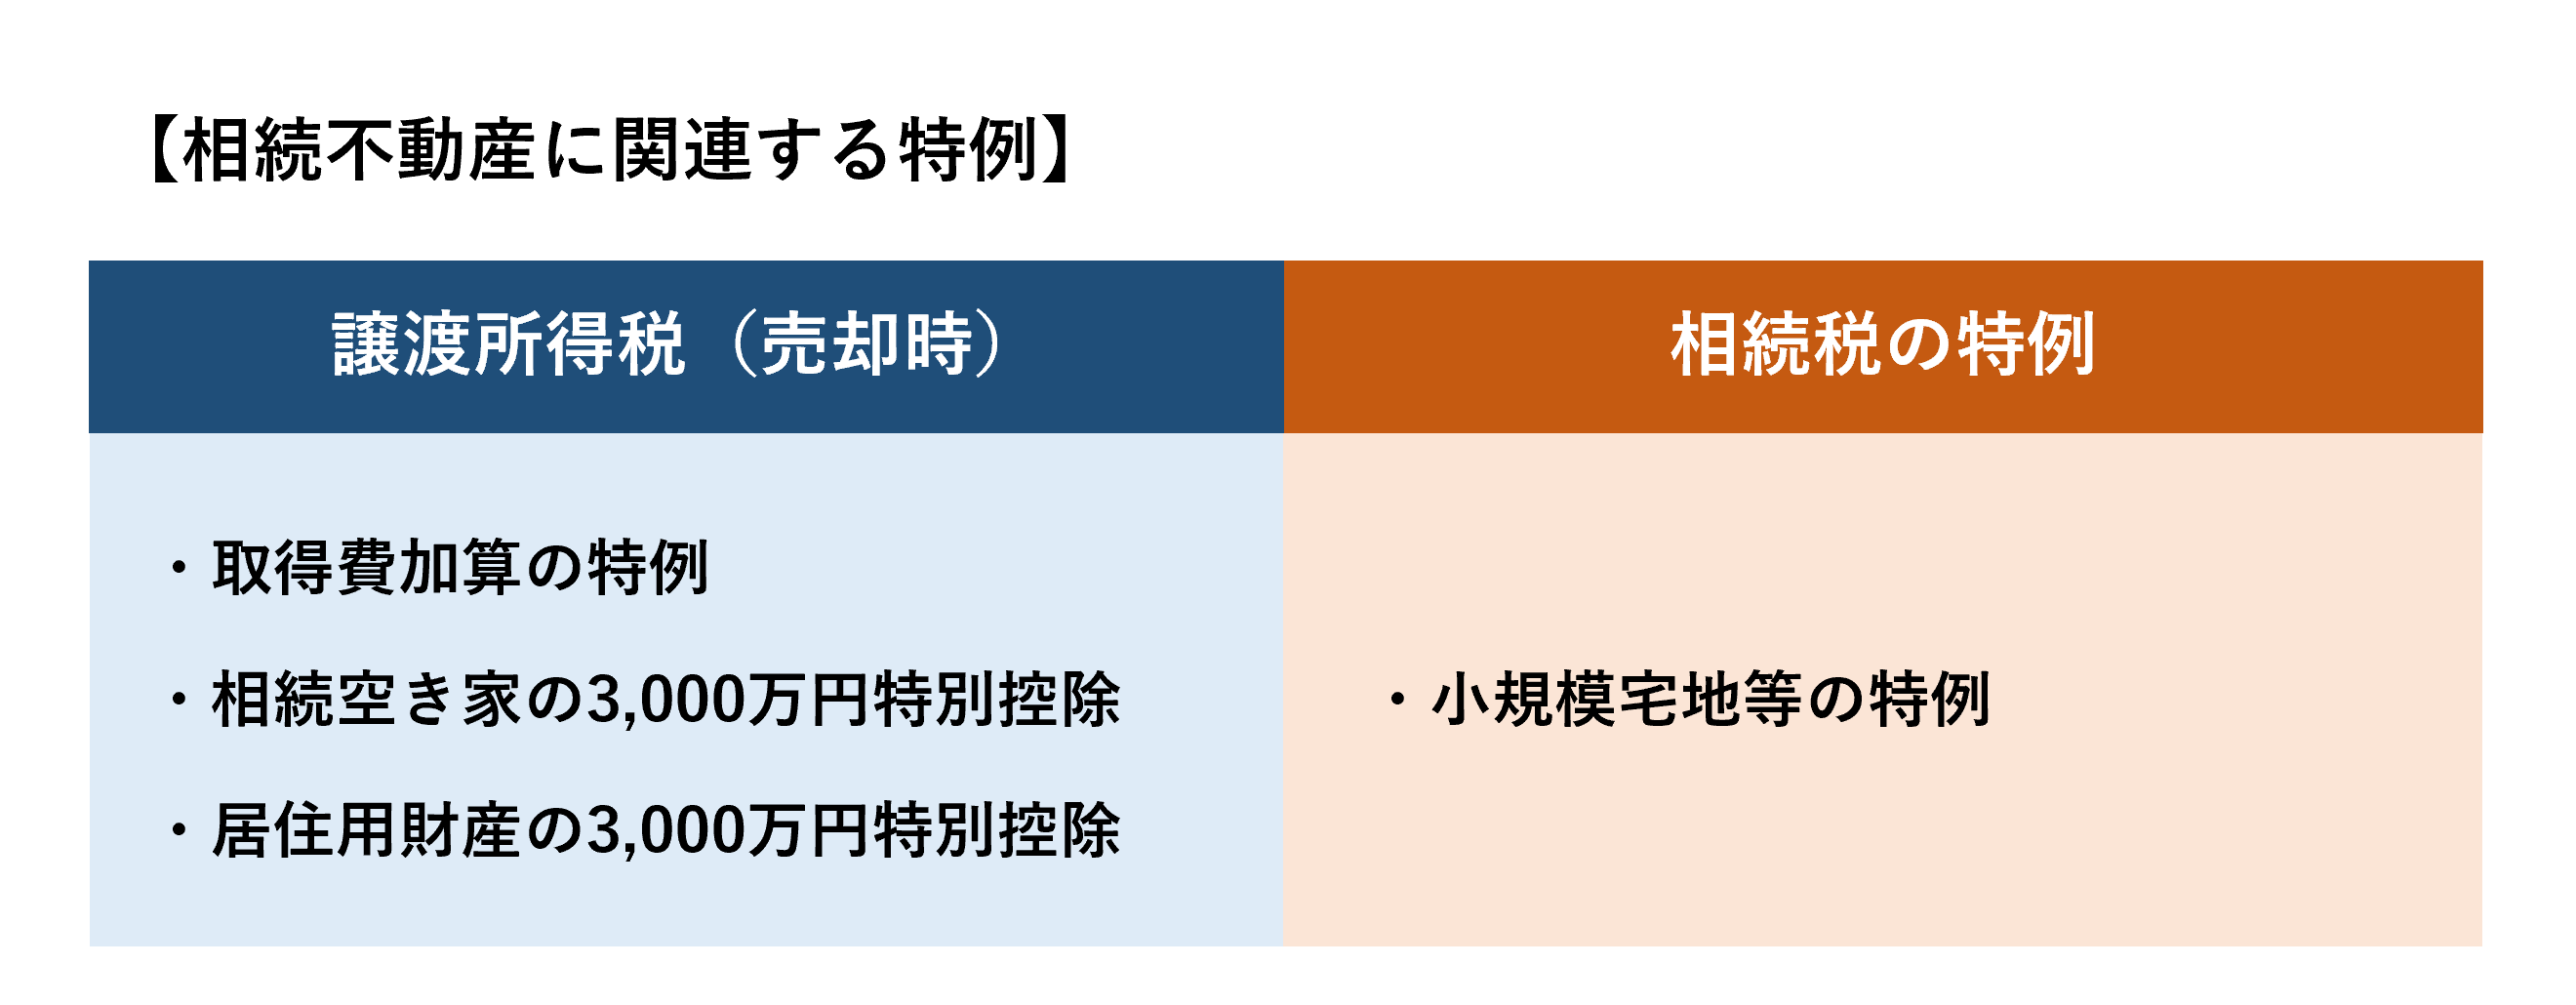
このように、同じ「相続不動産に関する特例」であっても、適用されるタイミングや税目、効果が異なります。そのため、「売却時の特例」と「相続税の特例」を分けて整理し、それぞれの仕組みと適用条件を理解しておくことが重要です。
さらに、これらの特例は適用の前提条件や期限、他制度との関係によって活用できるかが大きく左右されるため、個別に判断するのではなく、売却のタイミングや相続全体の方針とあわせて検討することが必要とされます。
取得費加算の特例(不動産売却時の特例)
取得費加算の特例とは、相続・遺贈によって取得した財産を一定期間内に売却した場合に、相続税額のうち一定額を取得費に加算できる制度です。取得費が増えれば譲渡所得が減るため、売却時の譲渡所得税等の負担軽減につながります。
この特例の前提は、相続税が課税されていることです。相続税が発生していない場合には原則として使えません。また、対象財産を相続税の申告期限の翌日から3年を経過する日までに譲渡する必要があり、実務では「相続開始から3年10カ月以内」が目安として意識されます。
注意したいのは、取得費加算の特例は、相続税申告の内容、不動産の取得者と売却者、売却時期、遺産分割の状況などが絡む点です。相続税申告と売却時の確定申告を切り離して考えるのではなく、一体で設計することが重要です。
また、代償分割をしている場合は、取得費に加算できる相続税額の算出が通常とは異なり、特例の効果が想定より小さくなる可能性があります。
相続空き家の3,000万円特別控除(不動産売却時の特例)
相続空き家の3,000万円特別控除は、被相続人が居住していた家屋とその敷地を、一定要件のもとで売却した場合に、譲渡所得から最大3,000万円を控除できる特例です。要件を満たせば節税効果が大きい一方で、適用の可否は細かな条件に左右されます。
主な確認ポイントは、被相続人が相続開始直前に一人で住んでいたこと、家屋が一定の旧耐震基準時代の建物であること、マンションなどの区分所有建物ではないこと、相続から売却までの間に事業用・貸付用・居住用に使っていないこと、譲渡対価が一定額以下であること、期限内に売却することなどです。
実務では、制度の存在は知っていても、必要書類の準備や自治体からの確認書取得が間に合わず、使い損ねるケースがあります。特に、電気・ガス・水道の状況、登記事項、売買契約書、居住実態の確認など、申告時に必要な資料は多いため、売却が決まってからではなく早めに準備した方が安全です。
居住用財産の3,000万円特別控除(不動産売却時の特例)※適用に制限あり
居住用財産の3,000万円特別控除は、マイホームを売却したときに譲渡所得から最大3,000万円を控除できる有名な制度です。ただし、相続した不動産なら何でも使えるわけではありません。
この特例は、売主自身が住んでいた家の売却を前提とする制度です。親が住んでいた実家を相続して売却する場合には、通常は相続空き家の3,000万円特別控除の適用可否を検討することになります。制度名が似ているため混同しやすい論点ですが、相続人自身が住んでいない不動産について、「親の家だからマイホーム特例が使える」と考えるのは危険です。
なお、この特例を使って税額がゼロになる場合でも、確定申告が必要になる点には注意が必要です。
小規模宅地等の特例は(相続税の特例)
小規模宅地等の特例は、同じ不動産に関する特例であっても、不動産売却時の取扱いとは区別して整理する必要がある制度です。
一定の宅地等について相続税評価額を大きく減額できる制度であり、相続税の負担に強い影響を与える制度ですが、売却時の譲渡所得税に直接影響するものではありません。
そのため、「小規模宅地等の特例を使ったから、売却時の税金も下がる」と理解してしまうのは誤解です。一方で、この特例は売却判断に無関係ではありません。申告期限まで保有が要件になるケースでは、相続税申告前に売却すると適用を受けられなくなる可能性があるため、相続税側の制度として整理しながら、売却タイミングもあわせて検討する必要があります。
相続した不動産を売却する流れ
相続した不動産の売却は、通常の不動産売却よりも前段階の手続きが多くなります。税金面でも、売却後の確定申告や特例期限を見据えてスケジュールを組む必要があります。
基本的な流れは、次のとおりです。
- 1.名義変更(相続登記)
- 2.価格査定と不動産会社選び
- 3.媒介契約を結ぶ
- 4.売却活動を進める
- 5.売買契約を締結する
- 6.決済・引渡し・代金受領
- 7.売却後に確定申告を行う
1. 名義変更(相続登記)
相続した不動産を売却するには、まず相続登記を行い、被相続人名義から相続人名義へ変更する必要があります。相続登記は義務化されており、売却するかどうかにかかわらず、放置はできません。
売却実務の観点では、名義変更が終わらないと売却が進みにくくなります。相続人が複数いる場合は、遺言書の有無、遺産分割協議の内容、誰の名義にするかまで整理して進めることが重要です。
2. 価格査定と不動産会社選び
相続登記の見通しが立ったら、不動産会社に査定を依頼します。査定価格は会社によって異なるため、複数社に依頼し、査定額だけでなく根拠まで比較することが大切です。
相続不動産では、高い査定額を出した会社が必ずしも良いとは限りません。相続案件の経験、共有や権利関係への対応力、売却後の税務論点への理解など、価格以外の視点も重要です。特に共有者がいる場合は、価格や売却方針について早めに合意形成を図る必要があります。
3. 媒介契約を結ぶ
売却を依頼する不動産会社を決めたら、媒介契約を締結します。媒介契約には、一般媒介、専任媒介、専属専任媒介があります。物件特性や売却方針、共有者との調整状況によって、どの形が合うかを検討することになります。
4. 売却活動を進める
媒介契約後は、不動産会社が広告掲載、内見対応、条件交渉などの売却活動を進めます。相続不動産では、一般的な居住中物件とは異なり、境界、残置物、契約不適合責任、共有者との連携、売却後の分配方法など、買主の判断や条件交渉に影響する要素が多くなりがちです。
5. 売買契約を締結する
条件がまとまったら、売買契約を締結します。ここでは、売買代金だけでなく、手付金、引渡し時期、契約不適合責任、残置物の扱い、境界確認の状況なども重要です。
相続不動産では、価格だけ合意していても、引渡し条件や共有者の意思確認が曖昧だと契約段階で止まることがあります。事前に意思決定の範囲を整理しておくことが大切です。
6. 決済・引渡し・代金受領
決済では、残代金の受領、不動産の引渡し、所有権移転登記の準備を同時並行で進めます。相続人が複数いる場合や換価分割を予定している場合は、代金を誰が受け取り、どのように分配するかまで事前に決めておく必要があります。
7. 売却後に確定申告を行う
相続した不動産を売却して譲渡所得が生じた場合には、翌年に確定申告が必要です。また、特例を適用した結果として税額がゼロになるケースでも、申告しなければ特例が使えないことがあります。売却が終わった時点で完了ではなく、申告まで含めて一連の手続きとして管理することが重要です。
相続した不動産売却に必要な書類
相続した不動産を売却する際には、相続登記、売却活動、売買契約、引渡し、確定申告の各段階でさまざまな書類が必要になります。売却価格が決まってから慌てて集めるのではなく、相続発生後または売却検討の初期段階から整理しておきましょう。
相続登記・売却前の準備で必要な書類
相続登記や売却前の準備では、まず不動産の権利関係と相続人を確認する書類が必要です。代表的なものとして、登記事項証明書、固定資産税評価証明書、固定資産税納税通知書、被相続人と相続人に関する戸籍関係書類、住民票、印鑑証明書、遺言書または遺産分割協議書、権利証または登記識別情報などがあります。
これらは単なる手続書類ではありません。権利関係が整理できているか、相続人全員の合意が整っているか、売却までスムーズに進められるかを左右する資料です。
売買契約・引渡し・確定申告で必要な書類
売買契約から引渡し、確定申告の段階では、売買契約書、重要事項説明書、測量図、境界確認書、管理規約や修繕積立金資料、譲渡所得の内訳書、売却時・取得時の契約書、仲介手数料等の領収書、特例適用に必要な添付書類などが必要になります。
相続不動産では、書類不足がそのまま条件悪化につながることがあります。たとえば土地では、測量図や境界確認書がないと価格交渉や引渡し条件に影響しやすくなります。マンションでは、管理規約や維持費の資料が買主判断に影響します。また、取得時の契約書類は税額計算にも関わるため、単なる過去資料として扱わず、譲渡所得税の計算材料として位置づけることが大切です。
相続不動産売却時に注意したい税金と落とし穴
相続不動産の売却では、税金や特例の知識だけでなく、実務の進め方で結果が大きく変わることがあります。ここでは、特に後悔につながりやすい論点を整理します。
取得費が分からないときは、契約書以外の資料も探す
取得費不明は、相続不動産売却で非常に多い論点です。売買契約書がないからといって、すぐに概算取得費で処理すると、想定以上に税負担が重くなることがあります。
契約書が見つからない場合でも、通帳の出金履歴、住宅ローン契約書、各種指数資料などから、取得費を合理的に補強できる余地があります。取得費の資料集めは手取りに直結するため、売却前から専門家と一緒に見立てる価値が高いポイントです。
共有不動産の売却は、全員同意と価格合意が必要
共有名義の不動産を売却するには、共有者全員の同意が必要です。ただし、必要なのは「売ることへの同意」だけではありません。「いくら以上なら売るのか」「値下げ交渉にどこまで応じるのか」「費用負担をどうするのか」「売却代金をどう分けるのか」まで合意しておかなければ、途中で話が止まりやすくなります。
実務では、買主から申込みが入ってから共有者間の意見が割れ、売却が長引くケースも少なくありません。共有不動産は、売る前の合意形成が成否を左右します。
換価分割では遺産分割協議書の書き方まで重要になる
換価分割とは、相続財産である不動産を売却して現金化し、その代金を相続人で分ける方法です。この場合、遺産分割協議書の記載が不十分なまま、いったん単独名義にした相続人から他の相続人へお金を渡すと、後から贈与と疑われるリスクがあります。
換価分割は、単に売って分ければよいという話ではなく、遺産分割協議書の作り方まで含めて設計する必要があります。
特例の期限を逃さないため、売却は「3年」が一つの目安になる
相続不動産の売却では、「3年」が一つの目安になります。取得費加算の特例は実務上、相続開始から3年10カ月以内が意識され、相続空き家の3,000万円特別控除も相続開始後一定期間内の売却が重要です。
ただし、3年以内に売れば何でもよいわけではありません。相続登記、遺産分割協議、空き家要件の確認、買主探し、契約、引渡し、必要書類の準備まで逆算して進める必要があります。特例の期限を意識しないまま協議が長引くと、結果的に税負担が増えることがあります。
査定額の高さだけで不動産会社を選ばない
相続不動産の売却では、査定額の高さだけで不動産会社を選ばないことも重要です。高い査定額は魅力的に見えますが、それが実際に売れる価格とは限りません。
相続案件では、価格以外にも、共有対応、権利関係、書類整備、売却後の税務論点への理解など、確認すべきポイントがあります。相続不動産の実績や対応力を含めて見極めることが大切です。
相続した不動産は、税金だけでなく「売るべきか」から考える
相続不動産の相談では、「税金がかかるから売る」「特例の期限があるから急いで売る」といった判断になりがちです。しかし、不動産は一度売却すると原則として元には戻せません。税金の有利不利だけでなく、納税資金、管理負担、共有関係、将来の収益性、次世代への承継、資産全体の組み換えまで含めて考える必要があります。
青山財産ネットワークスでは、個別の不動産売却だけを切り出して考えるのではなく、ファミリー全体の財産バランスや中長期の承継まで見据えて判断することが重要だと考えています。税金だけを理由に売却を急ぐと、財産全体では不利になるケースもあるためです。
売却が向いているケース
相続不動産の売却が合理的な選択になりやすいのは、相続税の納税資金を確保する必要がある場合、維持費や管理負担が重い場合、共有者間で保有方針が一致しない場合などです。
特に共有状態を続けると、将来の売却、賃貸、修繕、建替えのたびに共有者全員の合意が必要になり、世代が進むほど意思決定は難しくなります。早い段階で換価して分配する方が、将来の紛争予防につながることもあります。
保有・活用も含めて比較すべきケース
一方で、立地条件が良く、将来的な収益化や資産価値の維持が期待できる不動産は、税金だけを理由に売却を急ぐべきではありません。賃貸活用、建替え、一族内での利用、資産組み換えなど、複数の選択肢を比較することで、より納得感のある判断がしやすくなります。
相続不動産は「売れば終わり」ではなく、売却後に資産全体がどう変わるかまで見て考えるべきテーマです。
よくある質問(FAQ)
相続した不動産を売ると、売却価格にそのまま税率がかかりますか。
いいえ。課税対象になるのは、売却価格そのものではなく、取得費や譲渡費用、特別控除を差し引いた後の課税譲渡所得です。
相続税を払っていれば、売却時の税金はかかりませんか。
かかる可能性があります。相続税と譲渡所得税は別の税金であり、売却によって利益が出れば、譲渡所得税等の申告・納税が必要になることがあります。
取得費が分からない場合はどうなりますか。
売却額の5%を概算取得費として計算する方法があります。ただし税負担が大きくなりやすいため、契約書以外の代替資料も含めて取得費を検討することが重要です。
相続した実家なら、居住用財産の3,000万円特別控除は使えますか。
必ずしも使えるわけではありません。売主自身が住んでいたマイホームの売却が前提のため、親が住んでいた実家を相続して売る場合は、相続空き家の3,000万円特別控除の適用可否を検討することが一般的です。
共有名義の不動産は、一人の判断で売却できますか。
原則としてできません。共有者全員の同意が必要であり、価格や費用負担、分配方法まで含めて整理しておくことが大切です。
税金を抑えたいなら、早く売った方がよいですか。
一概にはいえません。特例の期限を踏まえて早めに動く必要がある一方で、売るべきかどうか自体は、納税資金、共有関係、将来活用、資産全体の構成まで含めて判断する必要があります。
まとめ|相続不動産の売却は、税金・特例・手続きをまとめて判断する
相続した不動産を売却する際には、売却価格だけでなく、譲渡所得税、登録免許税、印紙税、仲介手数料、司法書士報酬など、さまざまな税金・費用が関係します。特に税額への影響が大きいのは譲渡所得税であり、取得費、譲渡費用、所有期間、特例の有無によって最終的な手取り額が大きく変わります。
また、相続不動産の売却には、相続登記、遺産分割協議、共有者の合意、価格査定、媒介契約、売買契約、決済、確定申告まで一連の手続きがあります。どこか一つでも詰まると、売却スケジュールや特例期限に影響することがあります。
相続不動産の売却は、「税金だけ分かれば進められる話」ではありません。税金、特例、共有、手続き、将来活用まで絡む総合判断です。売却するか活かすかも含めて検討し、税務・不動産・相続実務をまとめて見ながら進めることが重要です。
青山財産ネットワークスが支援できること
青山財産ネットワークスは、不動産の相続や売却に関して、単なる手続き支援にとどまらず、お客様の財産全体を見据えた総合的なコンサルティングを行っています。
相続した不動産を売却するかどうか、いつ売るか、特例をどう使うか、共有をどう整理するか、売却後の資産全体をどう設計するかまで含めて、総合的な視点から支援します。
個別の不動産売却や土地活用だけを部分最適で進めるのではなく、ファミリー全体の財務視点、中長期の承継、見える財産だけでなく見えない財産も含めて整理しながら、全体最適の観点でご提案します。
相続不動産を売却すべきか、保有・活用も含めて比較すべきか迷われている場合は、お早めにご相談ください。